Ketika seseorang membayar belanjaan menggunakan QRIS, prosesnya terlihat sederhana. Pelanggan memindai kode, memeriksa nominal, lalu mengonfirmasi pembayaran melalui aplikasi. Beberapa saat kemudian, merchant menerima pemberitahuan bahwa transaksi berhasil.
Namun, di balik satu pembayaran tersebut terdapat beberapa pihak yang menjalankan fungsi berbeda. Ada aplikasi yang digunakan pelanggan, bank atau penyedia layanan pembayaran, infrastruktur yang menghubungkan transaksi, sistem merchant, hingga lembaga yang mengatur penyelenggaraannya.
Pembayaran digital tidak bekerja melalui satu perusahaan atau satu aplikasi saja. Kelancaran transaksi bergantung pada hubungan antara berbagai pihak yang saling terhubung dalam sebuah ekosistem.
Memahami hubungan tersebut membantu kita melihat bagaimana uang berpindah secara digital, mengapa suatu transaksi bisa tertunda, dan mengapa bisnis perlu memperhatikan penyedia layanan yang digunakan.
Apa yang Dimaksud dengan Ekosistem Pembayaran Digital?
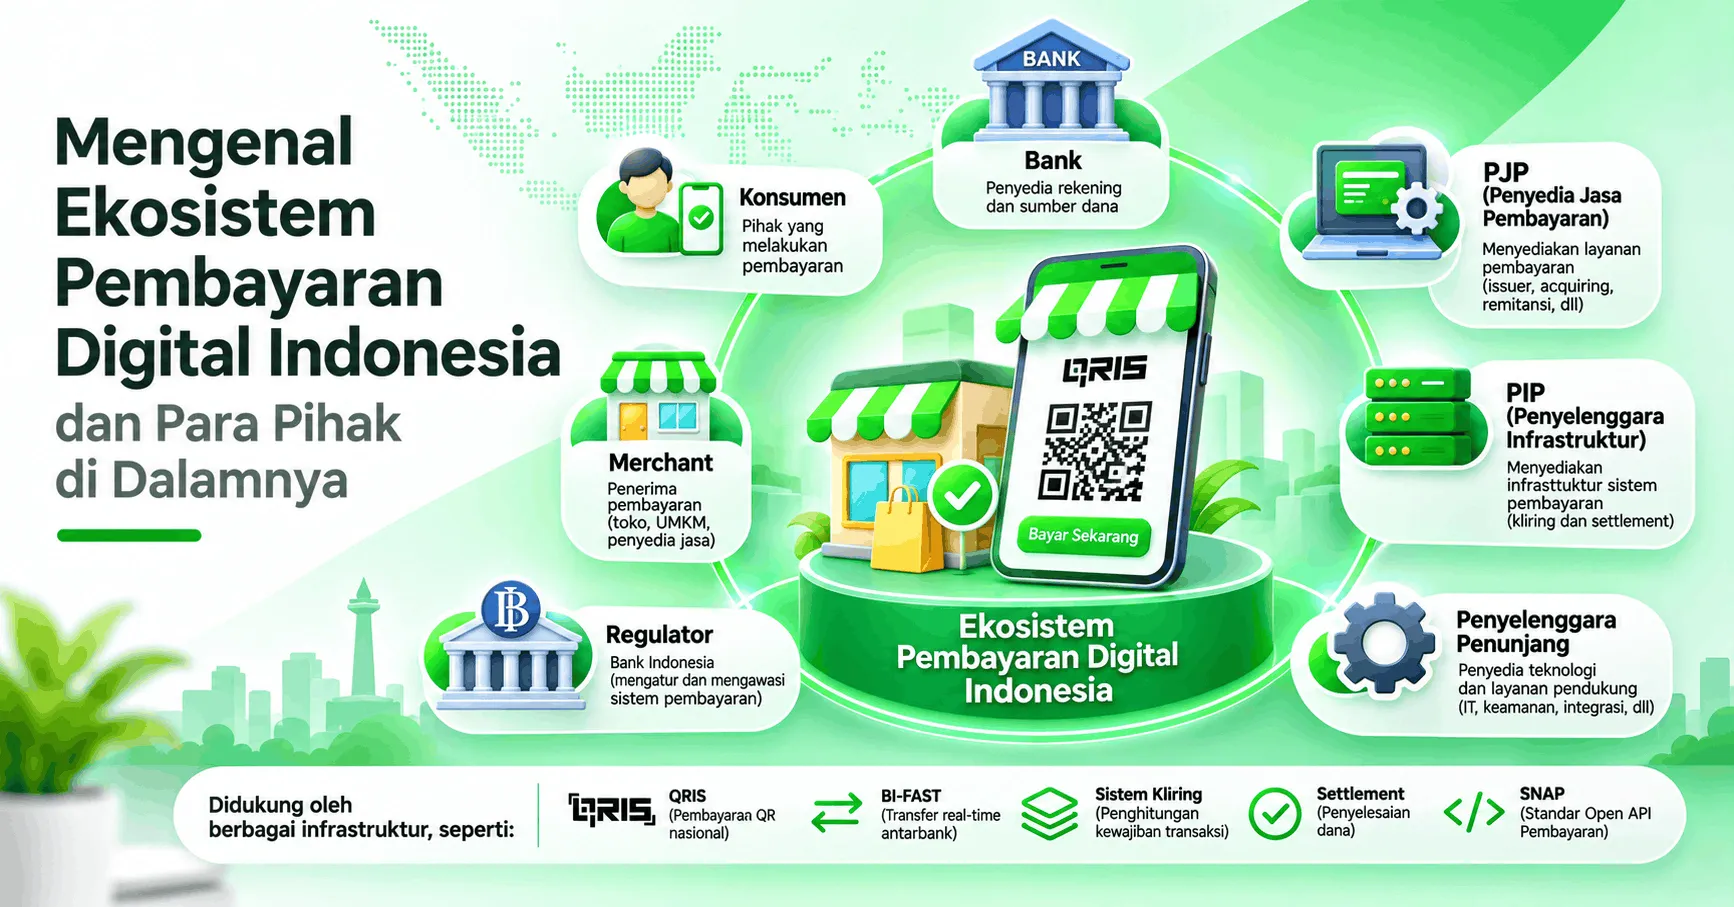
Ekosistem pembayaran digital adalah jaringan pihak, layanan, teknologi, dan infrastruktur yang memungkinkan transaksi pembayaran dilakukan secara elektronik.
Di dalamnya terdapat pengguna yang melakukan pembayaran, merchant yang menerima pembayaran, penyedia jasa pembayaran, bank, penyelenggara infrastruktur, serta pihak yang menyediakan teknologi pendukung.
Masing-masing memiliki tanggung jawab berbeda. Ada yang menyediakan sumber dana, memfasilitasi pembayaran, memproses instruksi transaksi, menghubungkan peserta, melakukan kliring, atau menyelesaikan pemindahan dana.
Karena itu, ketika seseorang menggunakan mobile banking untuk membayar QRIS, aplikasi yang terlihat di layar bukan satu-satunya pihak yang terlibat. Ada proses komunikasi dan pemrosesan di belakangnya agar pembayaran dapat diterima oleh merchant.
Di Indonesia, penyelenggaraan sistem pembayaran berada dalam kerangka pengaturan Bank Indonesia. Struktur industri dan arah pengembangannya juga terus berkembang mengikuti kebutuhan ekonomi digital.
Siapa Saja Pihak dalam Ekosistem Pembayaran Digital Indonesia?
Tidak semua pihak dalam ekosistem memiliki peran yang sama. Untuk memahaminya, kita dapat membaginya berdasarkan fungsi dalam proses pembayaran.
1. Konsumen atau Pembayar
Konsumen merupakan pihak yang memulai transaksi dengan melakukan pembayaran kepada merchant atau penerima dana.
Dalam pembayaran digital, konsumen dapat menggunakan berbagai sumber dana dan instrumen, seperti:
Rekening bank melalui mobile banking.
Saldo uang elektronik.
Dompet digital.
Kartu debit atau kredit.
QRIS melalui aplikasi pembayaran.
Instrumen pembayaran lain yang didukung penyedia layanan.
Konsumen berinteraksi melalui aplikasi atau perangkat yang disediakan oleh penyedia layanan. Aplikasi tersebut menjadi antarmuka untuk memilih sumber dana, memasukkan informasi pembayaran, dan memberikan persetujuan transaksi.
2. Merchant atau Penerima Pembayaran
Merchant adalah pihak yang menerima pembayaran atas barang atau jasa yang dijual.
Bentuknya tidak terbatas pada toko fisik. Merchant juga dapat berupa toko online, restoran, penyedia jasa, perusahaan, platform digital, hingga pelaku usaha perorangan.
Untuk menerima pembayaran digital, merchant dapat menggunakan layanan yang disediakan bank atau Penyedia Jasa Pembayaran (PJP).
Contohnya:
Toko menggunakan QRIS untuk menerima pembayaran pelanggan.
Website menggunakan payment gateway untuk memproses checkout.
Perusahaan mengirimkan payment link kepada pelanggan.
Platform digital mengintegrasikan API pembayaran ke dalam aplikasinya.
Merchant membutuhkan sistem yang dapat menerima informasi transaksi, memastikan pembayaran berhasil, dan mencocokkan penerimaan dana dengan catatan penjualan.
3. Bank
Bank memiliki peran penting dalam ekosistem pembayaran karena menyediakan layanan rekening dan berbagai sumber dana yang digunakan masyarakat maupun bisnis.
Dalam transaksi digital, bank dapat menjalankan beberapa fungsi, antara lain:
Menyediakan rekening sebagai sumber dana.
Menyediakan layanan transfer.
Menyelenggarakan mobile banking dan internet banking.
Menyediakan layanan penerimaan pembayaran bagi merchant.
Berpartisipasi dalam infrastruktur pembayaran sesuai ketentuan.
Menyediakan layanan penyelesaian transaksi sesuai peran dan kepesertaannya.
Tidak semua bank menjalankan seluruh fungsi tersebut dengan cara yang sama. Peran setiap bank bergantung pada izin, layanan, dan keterlibatannya dalam infrastruktur pembayaran.
Bagi konsumen, bank dapat menjadi tempat menyimpan uang dan sumber dana untuk melakukan pembayaran. Bagi merchant, bank dapat menjadi penyedia layanan penerimaan pembayaran maupun rekening tujuan penyelesaian dana.
4. Penyedia Jasa Pembayaran (PJP)
Penyedia Jasa Pembayaran atau PJP merupakan bank atau lembaga selain bank yang menyediakan jasa untuk memfasilitasi transaksi pembayaran kepada pengguna jasa.
PJP memiliki peran penting dalam menghubungkan kebutuhan konsumen dan merchant dengan layanan pembayaran.
Berdasarkan kerangka pengaturan Bank Indonesia, aktivitas PJP mencakup beberapa fungsi, seperti:
Penatausahaan sumber dana.
Penyediaan informasi sumber dana.
Payment initiation dan/atau acquiring services.
Layanan remitansi.
Dalam praktiknya, aktivitas tersebut dapat diwujudkan melalui berbagai layanan.
Penyedia layanan sumber dana membantu pengguna mengakses atau mengelola sumber dana yang digunakan untuk pembayaran.
Penyedia payment initiation memfasilitasi dimulainya instruksi pembayaran dari pengguna melalui sistem yang disediakan.
Penyedia acquiring memfasilitasi merchant agar dapat menerima pembayaran melalui metode tertentu.
Penyedia remitansi memfasilitasi pengiriman dana kepada penerima, termasuk untuk kebutuhan transfer lintas wilayah atau negara sesuai layanan yang diselenggarakan.
Satu perusahaan dapat memiliki lebih dari satu aktivitas sesuai izin dan cakupan layanan yang dimilikinya. Karena itu, tidak tepat menganggap seluruh PJP memiliki fungsi yang identik.
5. Penyelenggara Infrastruktur Sistem Pembayaran (PIP)
Jika PJP menyediakan layanan pembayaran kepada pengguna, Penyelenggara Infrastruktur Sistem Pembayaran atau PIP berperan dalam menyediakan infrastruktur yang digunakan untuk mendukung pemindahan dana bagi kepentingan anggotanya.
Dalam kerangka pengaturan sistem pembayaran, aktivitas infrastruktur tersebut mencakup kliring dan/atau penyelesaian akhir.
Dua fungsi ini penting karena transaksi pembayaran tidak hanya membutuhkan instruksi dari pembayar. Sistem juga perlu mengelola kewajiban antarpartisipan dan memastikan penyelesaian dana sesuai mekanisme yang berlaku.
Sebagai contoh, ketika transaksi melibatkan beberapa peserta dalam jaringan pembayaran, infrastruktur dapat membantu menghubungkan proses pemrosesan dan penyelesaian antarpartisipan.
Perlu dibedakan bahwa PIP bukan sekadar aplikasi pembayaran yang digunakan konsumen. PIP menjalankan fungsi infrastruktur pada tingkat sistem dan kepesertaan.
6. Penyelenggara Penunjang
Ekosistem pembayaran juga membutuhkan pihak yang menyediakan teknologi dan layanan pendukung bagi penyelenggaraan sistem pembayaran.
Pihak penunjang dapat membantu aspek operasional dan teknis, seperti:
Teknologi pemrosesan transaksi.
Pengelolaan infrastruktur teknologi informasi.
Sistem keamanan dan pemantauan.
Integrasi antarsistem.
Pengelolaan data dan informasi.
Layanan pendukung operasional lainnya.
Keberadaan penyelenggara penunjang memungkinkan penyedia layanan pembayaran mengembangkan dan mengoperasikan sistem dengan dukungan teknologi yang sesuai.
Namun, penyedia teknologi tidak otomatis memiliki status sebagai PJP atau PIP. Status dan kewajiban suatu perusahaan bergantung pada aktivitas yang dijalankan serta ketentuan perizinan yang berlaku.
7. Regulator dan Pengawas
Ekosistem pembayaran digital membutuhkan pengaturan agar penyelenggaraannya berlangsung secara aman, efisien, dan dapat dipercaya.
Di Indonesia, Bank Indonesia memiliki peran utama dalam pengaturan dan pengawasan sistem pembayaran.
Peran tersebut mencakup:
Menetapkan kebijakan dan ketentuan sistem pembayaran.
Mengatur perizinan dan penyelenggaraan aktivitas pembayaran.
Mengembangkan infrastruktur sistem pembayaran.
Mengawasi penyelenggara sesuai kewenangannya.
Mendorong interoperabilitas dan efisiensi sistem.
Memperkuat perlindungan pengguna dalam penyelenggaraan sistem pembayaran.
Dalam ekosistem keuangan yang lebih luas, Otoritas Jasa Keuangan (OJK) juga memiliki kewenangan pengaturan dan pengawasan terhadap sektor jasa keuangan sesuai lingkup tugasnya, termasuk perbankan.
Dengan demikian, pengaturan sistem pembayaran dan pengawasan sektor jasa keuangan memiliki hubungan, tetapi tidak berarti semua aktivitas pembayaran berada di bawah satu lembaga yang sama.
Bagaimana Pihak-Pihak Tersebut Terhubung dalam Satu Transaksi?
Memahami nama dan fungsi setiap pihak belum cukup untuk melihat bagaimana ekosistem bekerja. Hubungan antarpihak menjadi lebih mudah dipahami melalui contoh transaksi.
Bayangkan seorang pelanggan membeli produk di toko dan membayar menggunakan QRIS.
Tahap 1: Merchant menyediakan pilihan pembayaran
Toko telah memiliki fasilitas penerimaan QRIS dari penyedia layanan yang berwenang.
Merchant menampilkan kode QR kepada pelanggan, baik dalam bentuk QRIS Statis maupun Dinamis.
Tahap 2: Pelanggan memindai kode
Pelanggan membuka aplikasi mobile banking atau dompet digital yang mendukung QRIS, lalu memindai kode yang ditampilkan merchant.
Aplikasi membaca informasi merchant dan transaksi yang diperlukan.
Tahap 3: Pelanggan menyetujui pembayaran
Pelanggan memeriksa nama merchant dan nominal pembayaran, kemudian memberikan persetujuan melalui mekanisme autentikasi pada aplikasi.
Pada tahap ini, instruksi pembayaran dikirimkan melalui sistem penyedia layanan yang digunakan pelanggan.
Tahap 4: Transaksi diproses melalui jaringan pembayaran
Instruksi pembayaran diteruskan melalui infrastruktur dan mekanisme pemrosesan yang relevan.
Pihak-pihak yang terlibat menjalankan fungsi masing-masing sesuai metode pembayaran dan hubungan kepesertaan dalam sistem.
Tahap 5: Hasil transaksi disampaikan kepada merchant
Setelah hasil pemrosesan tersedia, informasi transaksi dapat diteruskan kepada pihak merchant melalui fasilitas yang disediakan penyedia layanan.
Merchant kemudian dapat memeriksa status transaksi melalui notifikasi, dashboard, atau sistem yang telah diintegrasikan.
Tahap 6: Dana diselesaikan sesuai mekanisme yang berlaku
Setelah transaksi berhasil, proses penyelesaian dana berlangsung sesuai skema dan jadwal yang berlaku pada metode pembayaran tersebut.
Karena itu, waktu munculnya konfirmasi transaksi dan waktu dana tersedia pada rekening merchant tidak selalu sama.
Contoh ini menggambarkan hubungan umum dalam pembayaran QRIS. Detail teknis, pihak yang berkomunikasi secara langsung, dan urutan pemrosesan dapat berbeda menurut metode pembayaran serta skema penyelenggaraannya.
Apa Perbedaan PJP, PIP, dan Penyelenggara Penunjang?
Ketiga istilah ini sering muncul ketika membahas industri pembayaran, tetapi memiliki fungsi yang berbeda.
Pihak | Fungsi utama | Lingkup peran |
|---|---|---|
PJP | Menyediakan jasa untuk memfasilitasi transaksi pembayaran | Layanan kepada pengguna pembayaran |
PIP | Menyelenggarakan infrastruktur sistem pembayaran | Kliring dan/atau penyelesaian akhir bagi anggota |
Penyelenggara Penunjang | Menyediakan teknologi atau layanan pendukung | Dukungan operasional dan teknis |
Perbedaan ini penting terutama ketika bisnis memilih mitra pembayaran.
Sebuah perusahaan mungkin menyediakan aplikasi atau teknologi yang membantu merchant menerima pembayaran. Namun, hal tersebut tidak otomatis berarti perusahaan tersebut memiliki izin sebagai PJP.
Merchant perlu memahami siapa pihak yang secara resmi menyelenggarakan aktivitas pembayaran, siapa yang menyediakan infrastrukturnya, dan siapa yang hanya mendukung aspek teknis.
Untuk memastikan status penyelenggara, informasi perizinan dapat diperiksa melalui sumber resmi Bank Indonesia.
Infrastruktur yang Membuat Pembayaran Digital Saling Terhubung
Selain pihak-pihak yang menjalankan layanan, ekosistem pembayaran membutuhkan infrastruktur agar transaksi dapat berlangsung lintas penyedia dan peserta.
Beberapa contoh infrastruktur dan standar yang dikenal dalam sistem pembayaran Indonesia adalah sebagai berikut.
QRIS
QRIS merupakan standar nasional kode QR pembayaran yang memungkinkan berbagai aplikasi pembayaran yang mendukung QRIS digunakan untuk melakukan transaksi pada merchant yang menerima QRIS.
Dengan standar ini, merchant tidak perlu menampilkan kode berbeda untuk setiap aplikasi pembayaran yang digunakan pelanggan.
Pembahasan khusus mengenai QRIS dan interoperabilitasnya dapat ditemukan pada artikel QRIS di Indonesia.
BI-FAST
BI-FAST merupakan infrastruktur sistem pembayaran ritel yang diselenggarakan Bank Indonesia untuk memfasilitasi pembayaran ritel secara real-time dan tersedia sepanjang waktu sesuai ketentuan layanan.
Infrastruktur ini mendukung transfer dana antarpartisipan yang terhubung dengan BI-FAST.
Bagi masyarakat, manfaatnya terlihat melalui layanan transfer antarbank yang dapat dilakukan dengan lebih cepat dibandingkan beberapa mekanisme transfer konvensional.
Sistem Kliring
Kliring merupakan proses yang digunakan untuk memperhitungkan hak dan kewajiban pembayaran antarpartisipan sebelum penyelesaian akhir dilakukan sesuai mekanisme sistem.
Fungsi ini penting ketika transaksi melibatkan lebih dari satu peserta dan kewajiban antarpartisipan perlu dihitung serta diselesaikan.
Sistem Penyelesaian Akhir
Penyelesaian akhir atau settlement merupakan tahapan ketika kewajiban pembayaran antarpartisipan diselesaikan sesuai aturan infrastruktur yang digunakan.
Proses ini perlu dibedakan dari notifikasi pembayaran yang diterima merchant.
Sebuah aplikasi dapat menunjukkan bahwa transaksi pelanggan berhasil, tetapi proses penyelesaian dana kepada merchant tetap mengikuti jadwal dan mekanisme yang berlaku.
SNAP
Standar Nasional Open API Pembayaran atau SNAP merupakan standar yang ditetapkan Bank Indonesia untuk mendukung keterbukaan, interoperabilitas, keamanan, dan efisiensi interkoneksi layanan pembayaran melalui API.
Standar ini membantu mengurangi perbedaan teknis dalam integrasi antara penyedia layanan pembayaran dan pihak yang menggunakan layanan tersebut.
Bagi developer, standardisasi API dapat membantu proses integrasi antarsistem menjadi lebih konsisten.
Mengapa Interoperabilitas Penting bagi Ekosistem Pembayaran?
Bayangkan jika setiap aplikasi pembayaran hanya dapat digunakan pada merchant yang memiliki kerja sama dengan aplikasi tersebut.
Pelanggan akan kesulitan karena harus menggunakan aplikasi tertentu untuk setiap toko. Merchant juga perlu menyediakan banyak fasilitas pembayaran yang berbeda.
Kondisi seperti itu akan membuat sistem pembayaran menjadi terfragmentasi.
Interoperabilitas membantu mengatasi masalah tersebut dengan memungkinkan sistem yang berbeda saling terhubung berdasarkan standar dan mekanisme yang disepakati.
Dalam konteks Indonesia, QRIS menjadi salah satu contoh yang mudah dilihat oleh masyarakat. Satu standar kode QR dapat digunakan oleh berbagai aplikasi pembayaran yang mendukungnya.
Di tingkat integrasi antarsistem, standardisasi API seperti SNAP juga membantu membangun konektivitas yang lebih konsisten.
Manfaat interoperabilitas tidak hanya dirasakan konsumen dan merchant. Penyedia layanan juga dapat mengembangkan produk dan bekerja sama dengan peserta lain tanpa harus membangun koneksi yang sepenuhnya berbeda untuk setiap mitra.
Namun, interoperabilitas tidak berarti semua sistem menjadi satu atau seluruh penyedia memiliki fungsi yang sama. Setiap peserta tetap menjalankan aktivitas sesuai izin, peran, dan tanggung jawabnya.
Tantangan dalam Ekosistem Pembayaran Digital
Meskipun pembayaran digital semakin terintegrasi, ekosistemnya tetap menghadapi tantangan yang perlu dikelola bersama.
Keamanan dan penipuan
Semakin banyak transaksi digital berarti semakin banyak pula interaksi yang perlu dilindungi. Ancaman dapat berasal dari pencurian kredensial, rekayasa sosial, penyalahgunaan akun, hingga manipulasi informasi transaksi.
Penyedia layanan perlu menerapkan pengamanan sistem, sementara pengguna harus menjaga PIN, kata sandi, dan informasi autentikasi.
Ketersediaan infrastruktur
Pembayaran digital membutuhkan koneksi jaringan, sistem pemrosesan, dan layanan yang dapat diandalkan.
Gangguan pada salah satu bagian dapat memengaruhi pengalaman transaksi, seperti keterlambatan notifikasi atau kegagalan pembayaran.
Perbedaan sistem dan standar
Tidak semua aplikasi dan penyedia memiliki teknologi yang sama. Interoperabilitas dan standardisasi diperlukan agar sistem dapat saling terhubung dengan aman dan konsisten.
Perlindungan konsumen
Pengguna membutuhkan informasi yang jelas mengenai transaksi, biaya, status pembayaran, serta mekanisme pengaduan ketika terjadi masalah.
Penyedia layanan harus memiliki prosedur penanganan masalah yang sesuai dengan ketentuan dan tanggung jawabnya.
Kebutuhan bisnis yang terus berkembang
Merchant membutuhkan lebih dari sekadar kemampuan menerima pembayaran. Mereka juga memerlukan laporan, rekonsiliasi, integrasi sistem, dan informasi settlement untuk mengelola operasional.
Karena itu, pengembangan ekosistem pembayaran tidak hanya berkaitan dengan kecepatan transaksi, tetapi juga kemampuan layanan mendukung proses bisnis secara menyeluruh.
Ke Mana Arah Ekosistem Pembayaran Digital Indonesia?
Pengembangan sistem pembayaran Indonesia tidak berhenti pada QRIS, transfer digital, atau aplikasi mobile banking.
Bank Indonesia telah menetapkan Blueprint Sistem Pembayaran Indonesia 2030 (BSPI 2030) sebagai arah pengembangan sistem pembayaran nasional untuk periode 2025–2030.
Blueprint tersebut memiliki lima inisiatif utama yang dikenal sebagai 4I-RD:
Infrastruktur
Memperkuat infrastruktur pembayaran ritel, wholesale, dan data agar semakin terintegrasi, andal, serta mampu mendukung kebutuhan transaksi yang berkembang.
Industri
Menata struktur industri pembayaran, memperkuat kemampuan penyelenggara, serta mendorong pengelolaan risiko dan tata kelola yang lebih baik.
Inovasi
Mendorong pengembangan layanan dan teknologi pembayaran dengan tetap memperhatikan keamanan, stabilitas, dan perlindungan konsumen.
Internasional
Memperluas konektivitas pembayaran lintas negara, termasuk kerja sama pembayaran berbasis QR dan infrastruktur pembayaran antarnegara.
Rupiah Digital
Mengembangkan kapabilitas terkait Rupiah Digital melalui tahapan eksplorasi dan pengujian sesuai arah kebijakan Bank Indonesia.
Kelima inisiatif tersebut menunjukkan bahwa arah pengembangan ekosistem pembayaran tidak hanya berfokus pada semakin banyaknya metode pembayaran. Fokusnya juga mencakup penguatan infrastruktur, penataan industri, inovasi, konektivitas internasional, dan pengembangan bentuk uang digital bank sentral.
Memahami Ekosistem Pembayaran Membantu Bisnis Memilih Layanan yang Tepat
Bagi pemilik bisnis, memahami ekosistem pembayaran digital bukan sekadar pengetahuan mengenai istilah industri.
Pemahaman tersebut dapat membantu merchant ketika memilih penyedia layanan, menilai kemampuan integrasi, memahami biaya, dan memastikan pihak yang bekerja sama memiliki status serta kewenangan yang sesuai.
Misalnya, bisnis yang hanya membutuhkan penerimaan QRIS mungkin cukup menggunakan fasilitas merchant dari penyedia yang berwenang. Namun, bisnis yang mengembangkan website atau aplikasi sendiri mungkin membutuhkan layanan API, webhook, dan sistem pencatatan transaksi yang lebih terintegrasi.
Kebutuhan tersebut berbeda, sehingga pemilihan mitra tidak sebaiknya hanya didasarkan pada jumlah metode pembayaran yang ditawarkan.
Merchant juga perlu memahami bagaimana transaksi dikonfirmasi, siapa yang memproses pembayaran, bagaimana dana diselesaikan, serta ke mana harus menghubungi penyedia ketika terjadi masalah.
Dengan memahami hubungan antara konsumen, merchant, PJP, PIP, penyelenggara penunjang, infrastruktur, dan regulator, bisnis dapat melihat pembayaran digital sebagai bagian dari sistem yang lebih besar.
Pada akhirnya, ekosistem pembayaran yang baik bukan hanya membuat pelanggan dapat membayar dengan mudah. Ekosistem tersebut juga harus memastikan transaksi dapat diproses secara aman, terhubung, dan dapat dikelola oleh seluruh pihak yang terlibat.