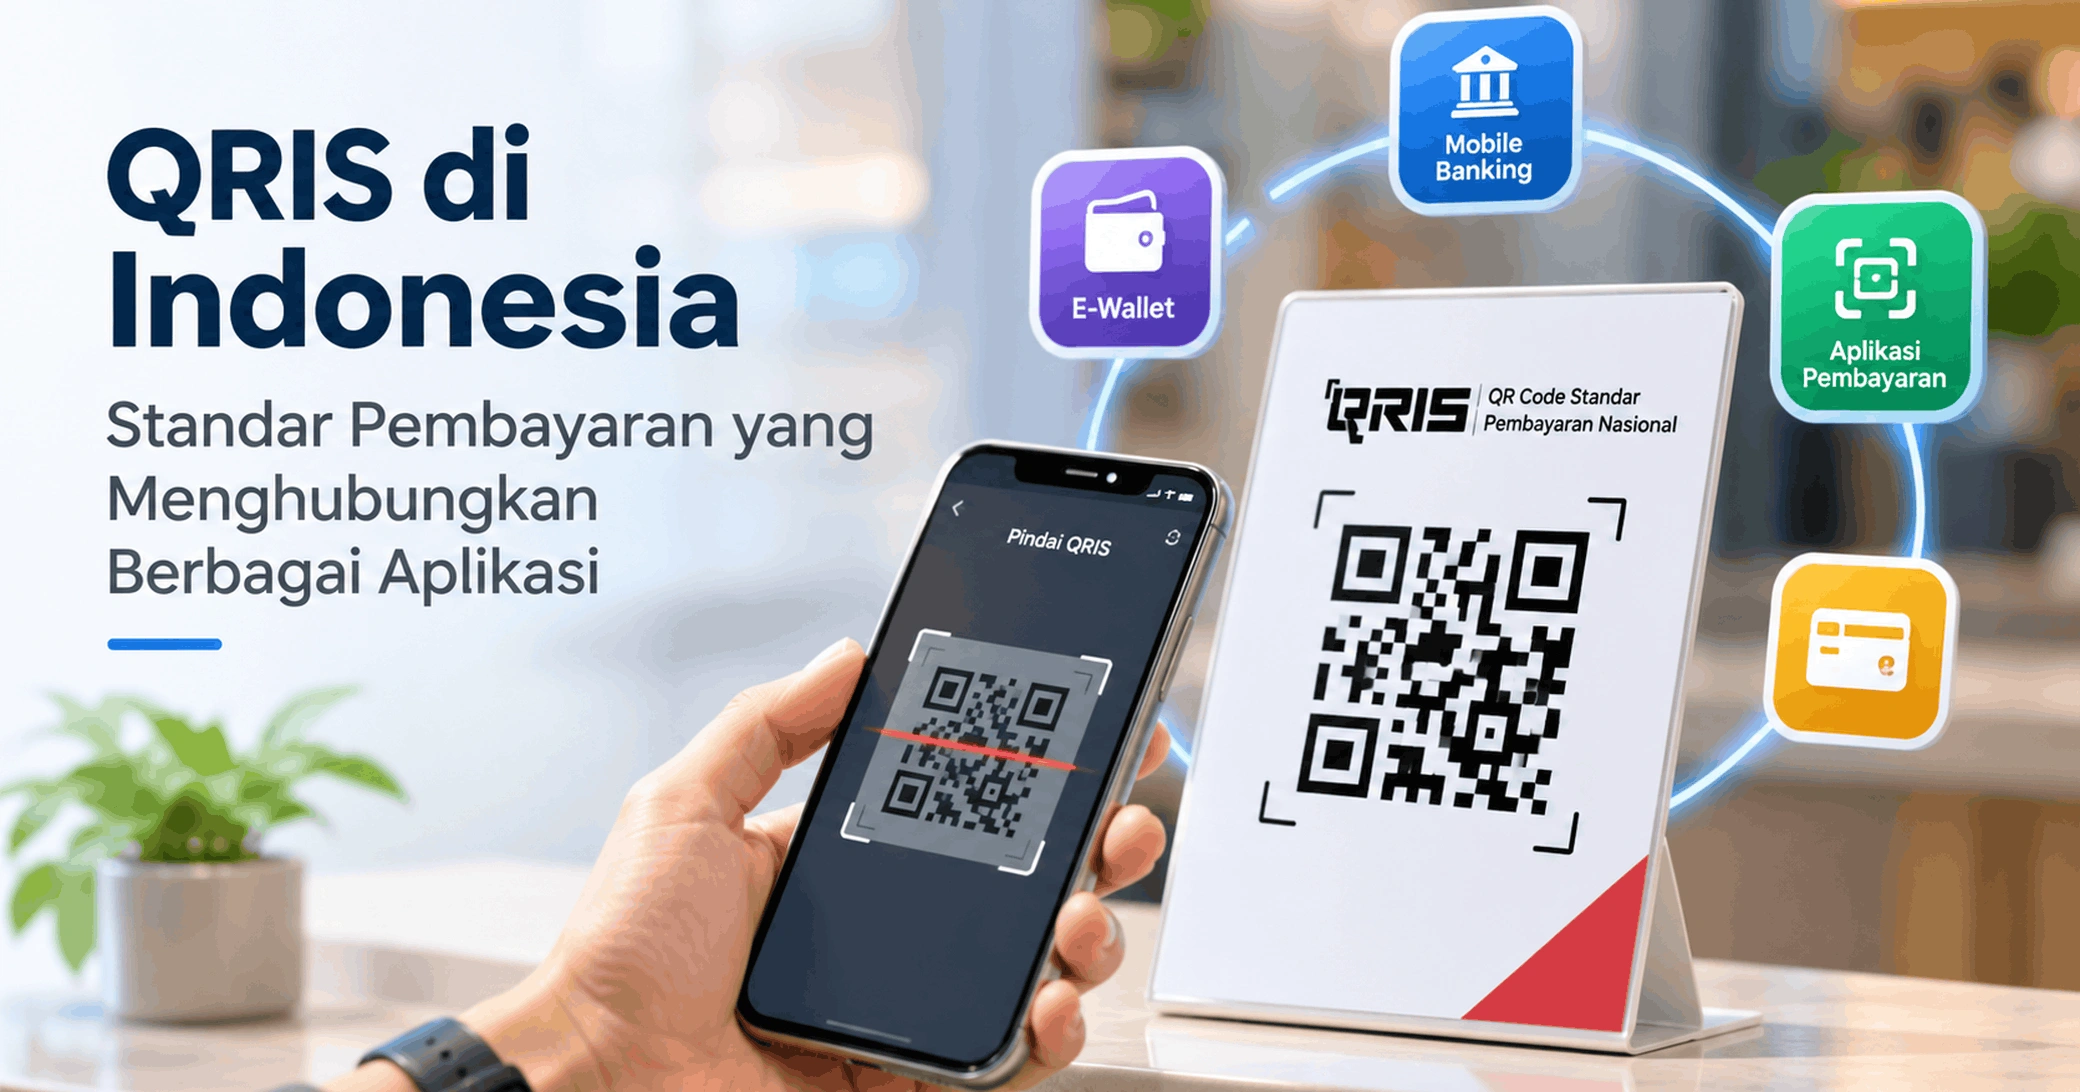
Bayangkan sebuah toko memasang kode QR untuk menerima pembayaran. Pelanggannya menggunakan mobile banking, sementara pelanggan lain lebih terbiasa membayar dengan dompet digital. Jika setiap aplikasi hanya dapat membaca kode QR dari penyedia yang sama, merchant harus menyediakan beberapa kode berbeda atau berisiko membatasi pilihan pembayaran pelanggan.
Situasi seperti itu pernah menjadi salah satu persoalan dalam perkembangan pembayaran digital. Berbagai penyedia layanan memiliki sistem dan kode QR masing-masing. Pengguna tidak selalu bisa membayar menggunakan aplikasi yang sudah mereka miliki, sedangkan merchant harus menyesuaikan fasilitas pembayaran dengan layanan yang digunakan pelanggan.
QRIS hadir untuk mengatasi persoalan tersebut melalui standardisasi kode QR pembayaran di Indonesia. Dengan satu standar yang sama, berbagai aplikasi pembayaran dapat digunakan untuk bertransaksi di merchant yang menerima QRIS.
Perubahan ini bukan hanya membuat proses pembayaran lebih praktis. QRIS juga menjadi bagian dari upaya membangun sistem pembayaran digital yang saling terhubung.
Sebelum QRIS, pembayaran QR masih terfragmentasi
Perkembangan dompet digital dan mobile banking mendorong semakin banyak masyarakat menggunakan ponsel untuk melakukan pembayaran. Kode QR menjadi salah satu cara yang praktis karena pelanggan tidak perlu memasukkan nomor rekening atau menyerahkan uang tunai.
Namun, pertumbuhan layanan pembayaran yang berlangsung dengan standar masing-masing menimbulkan tantangan interoperabilitas.
Sebuah kode QR yang diterbitkan oleh satu penyedia pembayaran belum tentu dapat digunakan oleh aplikasi dari penyedia lainnya. Akibatnya, merchant bisa menghadapi situasi ketika pelanggan ingin membayar menggunakan aplikasi tertentu, tetapi kode QR yang tersedia tidak mendukungnya.
Dari sisi pelanggan, kondisi tersebut mengurangi fleksibilitas. Mereka harus menyesuaikan aplikasi pembayaran dengan kode yang disediakan merchant.
Dari sisi merchant, semakin banyak penyedia pembayaran yang digunakan pelanggan dapat berarti semakin banyak kode QR yang perlu dikelola. Selain membuat area kasir kurang praktis, kondisi tersebut juga berpotensi menyulitkan pengelolaan transaksi.
Persoalannya bukan pada teknologi pemindaian QR itu sendiri, melainkan belum adanya standar bersama yang memungkinkan berbagai penyelenggara berkomunikasi dalam satu ekosistem pembayaran.
QRIS menjadi standar bersama untuk pembayaran QR
QRIS merupakan singkatan dari Quick Response Code Indonesian Standard. Bank Indonesia menetapkannya sebagai standar nasional kode QR untuk pembayaran di Indonesia, dengan pengembangan yang melibatkan industri sistem pembayaran.
Melalui QRIS, kode QR pembayaran mengikuti standar yang sama sehingga dapat digunakan oleh berbagai aplikasi pembayaran dari penyelenggara yang telah memenuhi ketentuan.
Artinya, QRIS bukan nama aplikasi pembayaran, bukan pula dompet digital atau rekening khusus. QRIS merupakan standar yang memungkinkan berbagai layanan pembayaran saling terhubung ketika melakukan transaksi menggunakan kode QR.
Perbedaan ini penting untuk dipahami.
Aplikasi pembayaran merupakan layanan yang digunakan pelanggan untuk mengakses sumber dana dan mengotorisasi transaksi. Sementara itu, QRIS menyediakan standar kode yang memungkinkan transaksi tersebut diproses secara interoperabel.
Karena itu, pelanggan tidak harus menggunakan aplikasi yang sama dengan penyedia QRIS milik merchant. Selama aplikasi tersebut mendukung QRIS, pelanggan dapat menggunakannya untuk membayar di merchant yang menerima QRIS.
Bagaimana satu QRIS dapat digunakan oleh berbagai aplikasi?
Kunci utama QRIS terletak pada standardisasi. Berbagai penyedia layanan pembayaran tidak perlu membuat format kode QR yang sepenuhnya berbeda untuk setiap layanan. Mereka mengikuti standar yang sama agar kode tersebut dapat dikenali dalam ekosistem pembayaran QRIS.
Secara sederhana, prosesnya dapat digambarkan sebagai berikut.
Merchant memperoleh QRIS melalui penyelenggara jasa pembayaran yang menyediakan layanan QRIS.
Merchant menampilkan kode QR tersebut kepada pelanggan, misalnya melalui stiker, cetakan, atau layar perangkat.
Pelanggan membuka aplikasi pembayaran yang mendukung QRIS.
Aplikasi memindai dan membaca informasi pembayaran dari kode QR.
Pelanggan memeriksa informasi merchant dan nominal pembayaran, kemudian memberikan otorisasi sesuai mekanisme aplikasi.
Transaksi diproses melalui infrastruktur penyelenggara pembayaran yang terlibat.
Setelah transaksi berhasil, informasi atau notifikasi pembayaran disampaikan kepada pihak terkait.
Dalam proses tersebut, aplikasi pelanggan dan penyedia QRIS merchant tidak harus berasal dari perusahaan yang sama. Standar QRIS memungkinkan keduanya berinteraksi dalam satu sistem pembayaran.
Bagi pelanggan, prosesnya terlihat sederhana: membuka aplikasi, memindai kode, memeriksa informasi, lalu membayar.
Namun, di balik proses tersebut terdapat keterlibatan berbagai pihak dalam infrastruktur pembayaran. Interoperabilitas tidak berarti seluruh penyedia menggunakan satu sistem internal yang sama. Mereka tetap dapat memiliki sistem operasional masing-masing, tetapi mengikuti standar dan aturan yang memungkinkan transaksi lintas penyelenggara.
Siapa saja pihak yang terlibat dalam transaksi QRIS?
Meskipun pelanggan hanya melihat kode QR dan aplikasi pembayaran, pemrosesan transaksi QRIS melibatkan beberapa pihak dengan fungsi berbeda.
Bank Indonesia
Bank Indonesia berperan sebagai regulator dan menetapkan ketentuan implementasi standar QRIS. Perannya mencakup pengaturan agar penggunaan QRIS berlangsung dalam kerangka sistem pembayaran yang aman, efisien, dan terintegrasi.
Asosiasi Sistem Pembayaran Indonesia (ASPI)
ASPI terlibat dalam pengembangan standar QRIS bersama Bank Indonesia dan industri sistem pembayaran. Standardisasi diperlukan agar para penyelenggara memiliki acuan yang sama dalam implementasi kode QR pembayaran.
Penyedia Jasa Pembayaran (PJP)
PJP menyediakan layanan pembayaran yang digunakan pelanggan maupun merchant. Dalam konteks QRIS, terdapat penyelenggara yang menerbitkan layanan pembayaran bagi pengguna dan penyelenggara yang menyediakan layanan penerimaan pembayaran bagi merchant.
Lembaga switching dan infrastruktur pendukung
Dalam pemrosesan transaksi, lembaga switching dan pihak pendukung lainnya membantu menghubungkan penyelenggara yang terlibat. Perannya penting agar transaksi dapat diproses sesuai mekanisme dan standar yang berlaku.
Merchant dan pelanggan
Merchant merupakan pihak yang menerima pembayaran, sedangkan pelanggan merupakan pihak yang melakukan pembayaran menggunakan aplikasi yang mendukung QRIS.
Setiap pihak memiliki peran berbeda. Standardisasi memungkinkan perbedaan tersebut tidak menjadi penghalang bagi pelanggan untuk menggunakan aplikasi pembayaran pilihannya.
QRIS memiliki beberapa model penggunaan
Standardisasi QRIS tidak hanya mengatur agar kode QR dapat digunakan lintas aplikasi. QRIS juga mendukung beberapa model penggunaan sesuai kebutuhan transaksi.
Merchant Presented Mode (MPM)
Dalam Merchant Presented Mode, merchant menampilkan kode QR untuk dipindai pelanggan.
Model ini memiliki dua jenis implementasi.
MPM Statis
Merchant menggunakan kode QR yang tetap, biasanya dicetak pada stiker atau media lain di area pembayaran. Pelanggan memindainya melalui aplikasi pembayaran, kemudian memasukkan nominal transaksi secara manual.
Model ini relatif sederhana dan cocok untuk usaha yang ingin menerima pembayaran QR tanpa membutuhkan perangkat khusus untuk menghasilkan kode pada setiap transaksi.
MPM Dinamis
Pada MPM Dinamis, kode QR dibuat untuk transaksi tertentu. Nominal pembayaran sudah dimasukkan oleh merchant sehingga pelanggan tidak perlu mengetikkannya kembali.
Model ini membantu mengurangi kesalahan input nominal dan lebih sesuai untuk bisnis yang membutuhkan proses transaksi lebih terstruktur.
Customer Presented Mode (CPM)
Berbeda dengan MPM, dalam Customer Presented Mode pelanggan menampilkan kode QR dari aplikasi pembayaran mereka. Merchant kemudian memindai kode tersebut menggunakan perangkat atau sistem yang mendukung CPM.
Model ini dapat digunakan pada lingkungan transaksi yang membutuhkan proses pembayaran cepat, seperti transportasi, parkir, atau ritel dengan volume transaksi tinggi.
Ketiga model tersebut menunjukkan bahwa QRIS tidak terbatas pada satu cara pemindaian. Standar yang sama dapat mendukung kebutuhan transaksi yang berbeda.
Apa manfaat interoperabilitas QRIS bagi merchant?
Manfaat QRIS tidak hanya dirasakan oleh pelanggan yang dapat memilih aplikasi pembayaran. Bagi merchant, interoperabilitas membawa perubahan pada cara menerima pembayaran.
Tidak perlu menyediakan kode QR dari setiap aplikasi
Merchant dapat menggunakan satu QRIS untuk menerima pembayaran dari berbagai aplikasi yang mendukung standar tersebut. Hal ini mengurangi kebutuhan untuk menampilkan banyak kode QR di meja kasir.
Memberikan lebih banyak pilihan kepada pelanggan
Pelanggan tidak harus menggunakan aplikasi tertentu hanya karena merchant memiliki kode QR dari penyedia tersebut. Fleksibilitas ini dapat membuat proses pembayaran lebih nyaman.
Mempermudah penerimaan pembayaran digital
Merchant, termasuk usaha mikro dan kecil, dapat menyediakan metode pembayaran digital tanpa harus membangun sistem pembayaran sendiri.
Mendukung pencatatan transaksi
Pembayaran digital menghasilkan catatan transaksi yang dapat dimanfaatkan merchant untuk memantau penerimaan dan melakukan pencocokan data pembayaran. Ketersediaan laporan dan detail transaksi tetap bergantung pada layanan yang disediakan oleh PJP atau sistem merchant.
Membuka peluang integrasi dengan sistem bisnis
Dalam operasional bisnis yang lebih berkembang, pembayaran QRIS dapat dihubungkan dengan aplikasi kasir, sistem pesanan, invoice, atau perangkat lunak pengelolaan bisnis melalui fasilitas integrasi yang tersedia.
Dengan demikian, manfaat QRIS tidak berhenti pada menggantikan uang tunai. Standar pembayaran ini juga dapat menjadi salah satu fondasi bagi digitalisasi proses transaksi bisnis.
QRIS bukan berarti semua aplikasi memiliki sistem yang sama
Ada satu hal yang sering disalahpahami: kemampuan berbagai aplikasi untuk memindai QRIS bukan berarti semua aplikasi pembayaran menggunakan infrastruktur, sumber dana, atau mekanisme operasional yang identik.
Setiap penyelenggara tetap dapat memiliki aplikasi, sistem internal, kebijakan keamanan, dan layanan masing-masing.
Yang diseragamkan adalah standar kode QR pembayaran dan aturan implementasinya. Dengan adanya standar bersama, penyelenggara yang berbeda dapat memproses transaksi dalam ekosistem yang saling terhubung.
Hal ini juga berarti pengalaman pelanggan bisa berbeda antar aplikasi. Misalnya, tampilan konfirmasi pembayaran, pilihan sumber dana, autentikasi, dan notifikasi dapat mengikuti desain serta kebijakan masing-masing penyelenggara.
QRIS membuat sistem pembayaran lebih interoperabel, bukan menghapus perbedaan antarpenyedia layanan.
Perkembangan QRIS melampaui pembayaran di dalam negeri
Standardisasi QRIS juga menjadi fondasi bagi pengembangan konektivitas pembayaran yang lebih luas.
Salah satu pengembangannya adalah QRIS Antarnegara. Melalui kerja sama dengan negara mitra, pengguna dapat melakukan pembayaran menggunakan aplikasi dari negara asalnya pada merchant yang mendukung skema QR lintas negara tersebut.
Pengembangan ini menunjukkan bahwa standardisasi pembayaran QR dapat mendukung interoperabilitas yang tidak hanya melibatkan penyelenggara di dalam satu negara.
Selain itu, Bank Indonesia juga mengembangkan fitur QRIS lainnya, seperti QRIS TUNTAS untuk transaksi transfer, tarik tunai, dan setor tunai sesuai ketentuan yang berlaku.
Arah pengembangan tersebut memperlihatkan bahwa QRIS bukan sekadar format kode pembayaran di meja kasir. QRIS menjadi salah satu bagian dari infrastruktur pembayaran digital yang terus berkembang mengikuti kebutuhan masyarakat dan dunia usaha.
Standar yang sederhana di depan, ekosistem yang kompleks di belakang
Bagi pelanggan, menggunakan QRIS mungkin hanya membutuhkan beberapa langkah: membuka aplikasi, memindai kode, memeriksa nominal, dan menyelesaikan pembayaran.
Bagi merchant, prosesnya terlihat lebih sederhana karena satu kode QR dapat melayani pelanggan dari berbagai aplikasi pembayaran.
Namun, kemudahan tersebut bergantung pada kerja sama berbagai pihak, mulai dari regulator, pengembang standar, penyelenggara jasa pembayaran, lembaga switching, hingga merchant.
Di sinilah nilai utama QRIS. Standardisasi memungkinkan penyelenggara yang berbeda tetap dapat berpartisipasi dalam satu ekosistem tanpa harus menggunakan aplikasi atau sistem internal yang sama.
Bagi bisnis, memahami hal ini membantu melihat pembayaran digital bukan hanya sebagai fasilitas tambahan di kasir, melainkan sebagai bagian dari proses operasional yang dapat terhubung dengan pencatatan transaksi, pengelolaan pesanan, dan sistem bisnis lainnya.
Seiring meningkatnya kebutuhan transaksi digital, kemampuan sistem pembayaran untuk saling terhubung akan semakin penting. QRIS menjadi salah satu contoh bagaimana standar bersama dapat membuka akses yang lebih luas bagi pelanggan dan pelaku usaha di Indonesia.