Ketika sebuah bisnis mulai menerima pembayaran online, biaya payment gateway sering menjadi salah satu pertimbangan sebelum memilih penyedia layanan. Ada biaya yang dihitung berdasarkan persentase transaksi, ada yang menggunakan nominal tetap, dan ada pula biaya tambahan yang baru muncul ketika merchant menggunakan fasilitas tertentu.
Perbedaan struktur biaya ini dapat memengaruhi jumlah dana bersih yang diterima bisnis. Dua layanan pembayaran mungkin sama-sama mendukung QRIS, transfer bank, dan dompet digital, tetapi memiliki skema biaya yang berbeda.
Persoalannya, biaya payment gateway tidak selalu terdiri dari satu tarif. Merchant perlu memahami perbedaan Merchant Discount Rate (MDR), biaya transaksi, biaya pencairan dana, pajak atas layanan, serta kemungkinan biaya administrasi lainnya.
Memahami komponen tersebut membantu bisnis menghitung biaya penerimaan pembayaran secara lebih realistis, bukan hanya membandingkan angka persentase yang ditampilkan pada halaman harga penyedia layanan.
Mengapa Biaya Payment Gateway Perlu Diperiksa?
Payment gateway membantu bisnis menerima pembayaran melalui berbagai metode tanpa harus membangun koneksi teknis secara terpisah ke setiap penyedia pembayaran.
Kemudahan tersebut memiliki konsekuensi biaya. Setiap metode pembayaran dapat melibatkan infrastruktur, proses pemrosesan, dan ketentuan komersial yang berbeda.
Sebagai contoh, biaya untuk menerima pembayaran melalui QRIS tidak harus sama dengan biaya virtual account atau kartu kredit. Ada metode yang menggunakan persentase dari nominal transaksi, sementara metode lain mengenakan biaya tetap untuk setiap transaksi berhasil.
Perbedaan ini dapat terlihat kecil pada satu transaksi, tetapi menjadi lebih berarti ketika bisnis menerima ratusan atau ribuan pembayaran.
Karena itu, merchant sebaiknya tidak hanya bertanya, "Berapa biaya payment gateway ini?" Pertanyaan yang lebih tepat adalah: berapa total biaya yang harus ditanggung untuk setiap metode pembayaran, kapan biaya dipotong, dan berapa dana bersih yang akhirnya diterima?
Apa Itu MDR dalam Pembayaran?
Merchant Discount Rate atau MDR adalah biaya pemrosesan pembayaran yang dikenakan kepada merchant berdasarkan skema metode pembayaran tertentu.
Dalam konteks QRIS, MDR merupakan biaya jasa yang dikenakan kepada merchant oleh Penyelenggara Jasa Pembayaran (PJP) atas transaksi QRIS.
Besaran MDR QRIS ditetapkan berdasarkan ketentuan Bank Indonesia. Tarifnya dapat berbeda sesuai kategori merchant dan nominal transaksi.
MDR biasanya dihitung sebagai persentase dari nilai transaksi. Jika transaksi berhasil dan dikenakan MDR, biaya tersebut akan mengurangi nilai bersih yang diterima merchant sesuai mekanisme penyelesaian dana.
Misalnya, jika sebuah transaksi dikenakan MDR 0,7%, maka biaya yang dihitung adalah 0,7% dari nominal transaksi tersebut.
Namun, tidak semua transaksi QRIS selalu dikenakan tarif yang sama. Kategori usaha dan ketentuan nominal transaksi perlu diperiksa terlebih dahulu.
Tarif MDR QRIS yang berlaku sejak 1 Oktober 2026
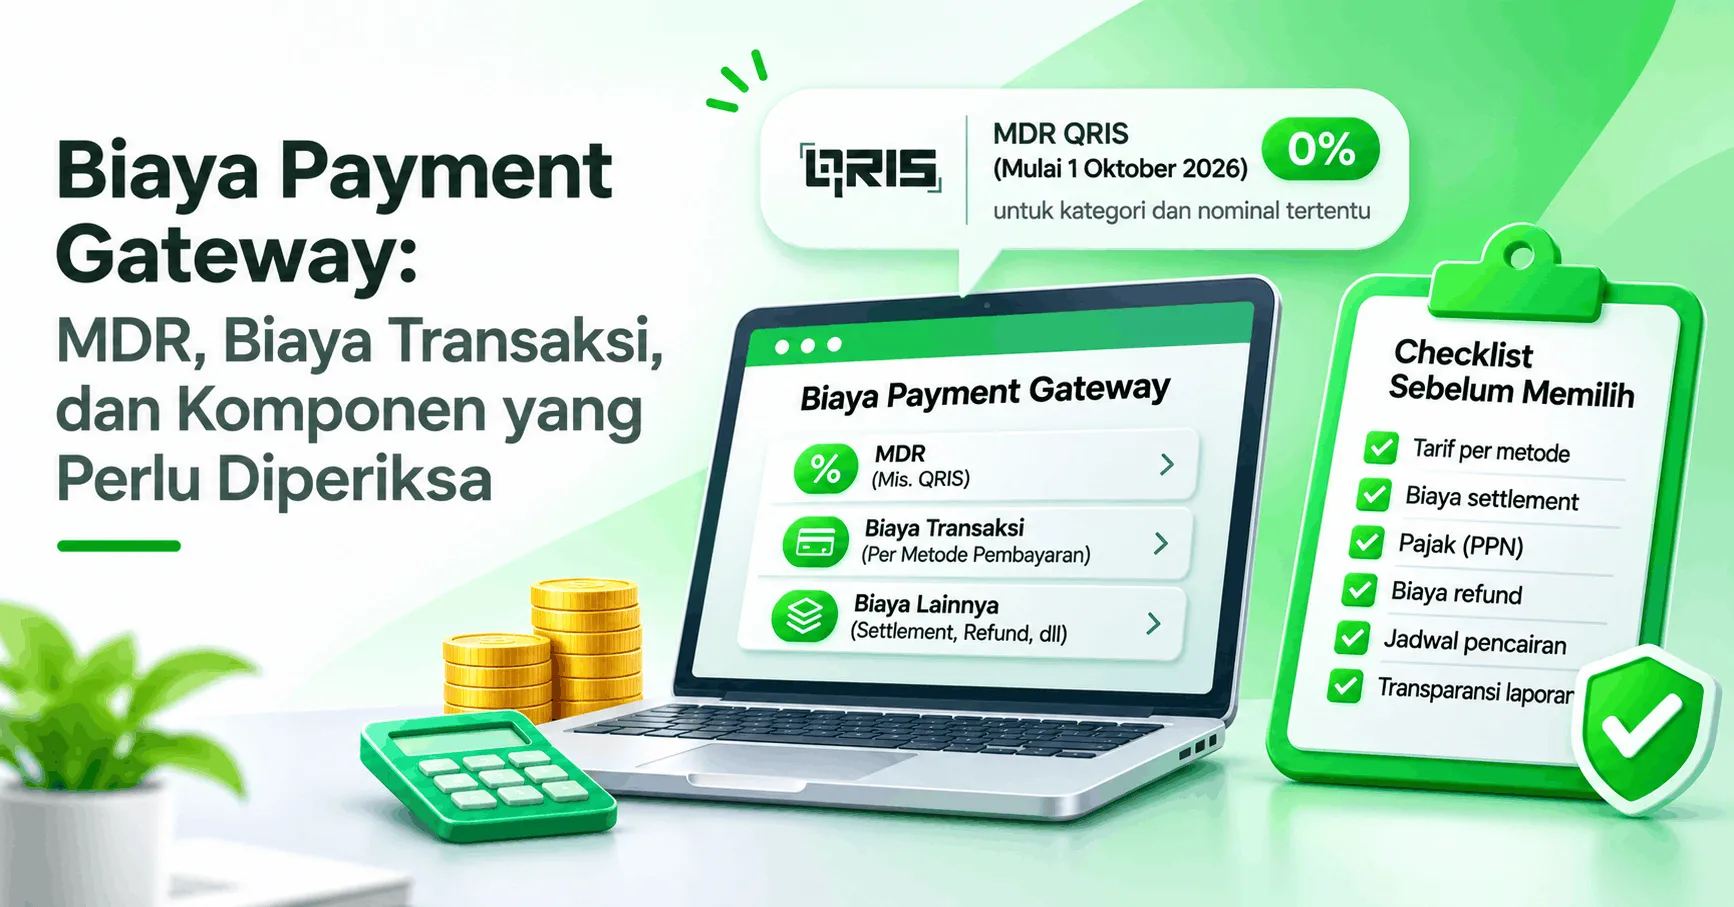
Bank Indonesia memperluas kebijakan MDR QRIS 0% yang berlaku efektif mulai 1 Oktober 2026. Kebijakan ini memberikan pembebasan MDR untuk transaksi dengan nominal tertentu pada beberapa kategori merchant.
Berikut ringkasan ketentuan yang berlaku:
Kategori merchant | Nominal transaksi | MDR |
|---|---|---|
Usaha Mikro (UMI) | Sampai dengan Rp500.000 | 0% |
Usaha Mikro (UMI) | Di atas Rp500.000 | 0,3% |
Usaha Kecil, Menengah, dan Besar | Sampai dengan Rp100.000 | 0% |
Usaha Kecil, Menengah, dan Besar | Di atas Rp100.000 | 0,7% |
Pendidikan | Sampai dengan Rp100.000 | 0% |
Pendidikan | Di atas Rp100.000 | 0,6% |
SPBU | Sampai dengan Rp100.000 | 0% |
SPBU | Di atas Rp100.000 | 0,4% |
BLU, PSO, G2P, P2G, dan donasi sosial nirlaba | Seluruh nominal | 0% |
Tarif tersebut merupakan ringkasan ketentuan MDR QRIS berdasarkan kategori dan nominal transaksi. Merchant tetap perlu memastikan klasifikasi usahanya sesuai dengan data yang tercatat pada penyelenggara pembayaran.
Perlu diperhatikan bahwa kebijakan MDR QRIS ini bukan berarti seluruh layanan payment gateway menjadi gratis. Biaya untuk metode pembayaran lain, layanan tambahan, atau fasilitas di luar skema MDR tetap dapat berlaku sesuai ketentuan penyedia.
Bank Indonesia juga menegaskan bahwa MDR QRIS ditanggung oleh merchant dan tidak boleh dibebankan secara terpisah kepada konsumen. Artinya, merchant tidak boleh menambahkan biaya MDR sebagai surcharge kepada pelanggan yang membayar menggunakan QRIS.
MDR Tidak Sama dengan Biaya Payment Gateway
Salah satu hal yang sering membingungkan merchant adalah penggunaan istilah MDR dan biaya transaksi seolah-olah keduanya selalu memiliki arti yang sama.
Padahal, keduanya perlu dipahami berdasarkan konteks.
MDR merupakan istilah yang digunakan untuk biaya pemrosesan pada skema pembayaran tertentu, seperti QRIS dan kartu. Sementara itu, biaya transaksi payment gateway merupakan istilah yang lebih luas untuk biaya yang dikenakan penyedia layanan atas pemrosesan transaksi.
Dalam praktiknya, penyedia payment gateway dapat menampilkan biaya berdasarkan metode pembayaran. Ada yang menggunakan tarif MDR, biaya tetap per transaksi, atau kombinasi keduanya.
Sebagai contoh:
QRIS dapat menggunakan persentase dari nominal transaksi sesuai ketentuan MDR.
Virtual account dapat menggunakan biaya tetap untuk setiap transaksi berhasil.
Kartu kredit dapat menggunakan kombinasi persentase dan nominal tetap.
Dompet digital dapat memiliki tarif berdasarkan ketentuan metode dan kerja sama penyedia.
Karena itu, ketika membaca halaman harga payment gateway, jangan langsung menganggap semua biaya yang tercantum merupakan MDR.
Periksa apakah tarif tersebut merupakan MDR yang ditetapkan dalam skema pembayaran, biaya layanan penyedia, atau gabungan beberapa komponen.
Komponen Biaya Payment Gateway yang Perlu Diperiksa
Selain MDR dan biaya transaksi, ada beberapa komponen lain yang sebaiknya diperiksa sebelum merchant memilih penyedia layanan pembayaran.
Tidak semua penyedia mengenakan seluruh komponen berikut. Sebagian layanan hanya mengenakan biaya transaksi berhasil, sedangkan penyedia lain dapat memiliki biaya tambahan sesuai fasilitas yang digunakan.
1. Biaya transaksi per pembayaran
Ini merupakan biaya yang dikenakan ketika pelanggan berhasil menyelesaikan pembayaran.
Strukturnya dapat berupa:
Persentase dari nominal transaksi.
Nominal tetap untuk setiap transaksi.
Kombinasi persentase dan nominal tetap.
Sebagai ilustrasi, sebuah penyedia mengenakan biaya layanan Rp4.000 untuk setiap pembayaran virtual account yang berhasil. Jika merchant menerima 100 transaksi berhasil, total biaya layanan untuk transaksi tersebut menjadi Rp400.000.
Namun, pastikan apakah biaya dihitung hanya pada transaksi berhasil atau juga berlaku pada kondisi tertentu lainnya.
2. Biaya berdasarkan metode pembayaran
Satu penyedia payment gateway dapat menawarkan beberapa metode pembayaran dengan struktur biaya berbeda.
Merchant perlu memeriksa tarif masing-masing metode, misalnya:
QRIS.
Virtual account.
Transfer bank.
Dompet digital.
Kartu debit atau kredit.
Pembayaran melalui gerai ritel.
Metode pembayaran cicilan atau paylater.
Jangan hanya melihat tarif metode yang paling murah. Perhatikan metode yang paling sering digunakan pelanggan bisnis Anda.
Jika sebagian besar pelanggan membayar melalui QRIS, struktur biaya QRIS akan lebih berpengaruh terhadap pengeluaran bisnis dibandingkan tarif metode lain yang jarang digunakan.
3. Biaya pencairan atau disbursement
Sebagian layanan pembayaran menyediakan fasilitas pencairan dana atau pengiriman dana ke rekening merchant.
Fasilitas tersebut dapat dikenakan biaya tersendiri, bergantung pada penyedia dan skema layanan.
Merchant perlu mengetahui:
Apakah pencairan dana dikenakan biaya?
Apakah biaya berlaku untuk setiap pencairan atau berdasarkan jumlah transaksi?
Apakah terdapat batas minimum pencairan?
Apakah pencairan dilakukan otomatis atau harus diminta merchant?
Apakah ada perbedaan biaya untuk transfer ke bank tertentu?
Hal ini penting karena biaya pencairan dapat memengaruhi jumlah dana bersih yang diterima, terutama bagi bisnis yang sering melakukan penarikan atau pemindahan saldo.
4. Biaya pendaftaran dan integrasi
Tidak semua payment gateway mengenakan biaya pendaftaran atau integrasi. Beberapa penyedia menawarkan pembuatan akun dan integrasi API tanpa biaya awal.
Namun, merchant tetap perlu memeriksa apakah ada biaya untuk:
Aktivasi akun atau merchant.
Implementasi sistem.
Integrasi API.
Penggunaan fitur khusus.
Bantuan teknis atau layanan tambahan.
Jika bisnis menggunakan tim developer sendiri, biaya integrasi mungkin lebih banyak berupa biaya internal pengembangan. Sementara itu, layanan dengan dukungan implementasi khusus dapat memiliki ketentuan komersial tersendiri.
5. Biaya bulanan atau berlangganan
Beberapa platform dapat menggunakan model berlangganan untuk menyediakan fitur tambahan, dashboard, laporan, atau fasilitas pengelolaan pembayaran.
Biaya ini berbeda dari biaya transaksi karena tetap dapat muncul meskipun jumlah transaksi pada periode tertentu rendah, sesuai ketentuan paket layanan.
Jika penyedia menawarkan layanan tanpa biaya bulanan, periksa apakah fasilitas yang dibutuhkan memang sudah termasuk dalam paket tersebut.
6. Biaya refund dan chargeback
Transaksi yang dibatalkan atau diperselisihkan juga perlu diperhatikan.
Pada beberapa metode pembayaran, pengembalian dana atau penanganan chargeback dapat memiliki ketentuan biaya tersendiri.
Merchant sebaiknya memastikan:
Apakah biaya transaksi awal dikembalikan ketika terjadi refund?
Apakah terdapat biaya administrasi refund?
Bagaimana proses penanganan transaksi yang disengketakan?
Apakah chargeback memiliki biaya tambahan?
Siapa yang menanggung kerugian jika transaksi dinyatakan tidak sah?
Ketentuan tersebut sangat bergantung pada metode pembayaran, penyedia, dan perjanjian layanan.
7. Pajak atas biaya layanan
Biaya layanan payment gateway juga dapat memiliki konsekuensi perpajakan.
Misalnya, biaya transaksi yang ditagihkan penyedia dapat belum termasuk Pajak Pertambahan Nilai (PPN). Dalam kondisi tersebut, merchant perlu memperhitungkan pajak atas biaya layanan sebagai bagian dari total pengeluaran.
Jangan menganggap tarif yang terlihat pada halaman harga selalu merupakan jumlah akhir yang akan dipotong.
Periksa apakah harga sudah termasuk pajak atau masih akan ditambahkan sesuai ketentuan perpajakan yang berlaku.
Contoh Menghitung Biaya Payment Gateway
Untuk memahami dampaknya terhadap penerimaan bisnis, berikut contoh simulasi sederhana.
Misalkan sebuah toko menerima pembayaran sebesar Rp1.000.000 melalui metode yang memiliki biaya layanan 1% dan biaya tersebut belum termasuk PPN 11%.
Perhitungannya:
Komponen | Nilai |
|---|---|
Nilai transaksi | Rp1.000.000 |
Biaya layanan 1% | Rp10.000 |
PPN 11% atas biaya layanan | Rp1.100 |
Total biaya | Rp11.100 |
Dana bersih sebelum biaya lain | Rp988.900 |
Contoh tersebut hanya ilustrasi perhitungan, bukan tarif yang berlaku untuk semua penyedia atau metode pembayaran. Tarif, dasar pengenaan pajak, dan mekanisme pemotongan harus mengikuti ketentuan layanan yang digunakan.
Ada pula perbedaan penting antara biaya persentase dan biaya tetap.
Jika biaya layanan berupa persentase, nominal biaya akan meningkat seiring nilai transaksi. Sebaliknya, biaya tetap per transaksi dapat terasa lebih besar secara proporsional pada pembayaran bernilai kecil.
Karena itu, merchant sebaiknya melakukan simulasi menggunakan pola transaksi bisnisnya sendiri, bukan hanya satu contoh nominal.
Mengapa Dana yang Diterima Bisa Berbeda dari Nominal Pembayaran?
Ketika pelanggan membayar Rp500.000, merchant belum tentu menerima jumlah yang sama persis ke rekening atau saldo yang digunakan untuk pencairan dana.
Perbedaan tersebut dapat disebabkan oleh beberapa hal:
Biaya pemrosesan pembayaran.
MDR sesuai metode dan kategori merchant.
Pajak atas biaya layanan.
Biaya pencairan atau transfer.
Potongan lain sesuai perjanjian layanan.
Merchant juga perlu memahami bahwa pembayaran berhasil dan settlement merupakan dua proses yang berbeda.
Pembayaran berhasil menunjukkan bahwa transaksi telah dinyatakan sukses sesuai mekanisme sistem pembayaran. Settlement berkaitan dengan penyelesaian dan penyaluran dana kepada merchant.
Waktu pencairan dapat berbeda sesuai metode pembayaran, kebijakan penyedia, jadwal settlement, dan proses operasional yang berlaku.
Karena itu, ketika mengevaluasi payment gateway, jangan hanya melihat status transaksi. Periksa juga laporan settlement agar nilai transaksi, potongan, dan dana bersih dapat dicocokkan.
Cara Membandingkan Biaya Beberapa Payment Gateway
Membandingkan biaya tidak cukup dengan mengambil satu tarif dari halaman harga setiap penyedia. Merchant perlu menggunakan dasar perbandingan yang sama.
Berikut pendekatan yang dapat digunakan.
Pertama, tentukan metode pembayaran yang dibutuhkan.
Buat daftar metode yang benar-benar digunakan pelanggan. Tidak semua bisnis membutuhkan seluruh metode pembayaran yang tersedia.
Kedua, kumpulkan struktur biaya setiap metode.
Catat apakah biaya menggunakan persentase, nominal tetap, atau kombinasi keduanya. Periksa juga apakah pajak sudah termasuk.
Ketiga, hitung berdasarkan volume transaksi.
Gunakan perkiraan jumlah dan nominal transaksi bulanan. Bisnis dengan banyak transaksi kecil mungkin lebih sensitif terhadap biaya tetap per transaksi.
Keempat, periksa biaya di luar transaksi.
Masukkan biaya pencairan, refund, chargeback, langganan, dan layanan tambahan jika berlaku.
Kelima, perhatikan jadwal settlement.
Penyedia dengan biaya transaksi lebih rendah belum tentu paling sesuai jika jadwal pencairan dana tidak mendukung kebutuhan arus kas bisnis.
Keenam, evaluasi transparansi laporan.
Pastikan merchant dapat melihat rincian transaksi, biaya, potongan, dan dana yang diterima. Informasi tersebut penting untuk rekonsiliasi.
Perbandingan yang baik seharusnya menghasilkan gambaran total biaya operasional, bukan sekadar menentukan penyedia dengan persentase tarif paling kecil.
Checklist Sebelum Memilih Payment Gateway
Sebelum menyetujui kerja sama dengan penyedia pembayaran, pastikan beberapa hal berikut sudah diperiksa:
Tarif setiap metode pembayaran tersedia dan mudah dipahami.
Perbedaan MDR dan biaya layanan dijelaskan.
Dasar pengenaan biaya sudah diketahui.
Informasi pajak atas biaya layanan tersedia.
Biaya pencairan dan jadwal settlement jelas.
Ketentuan refund dan chargeback dapat diperiksa.
Tidak ada biaya tambahan yang belum dijelaskan.
Dashboard menyediakan laporan transaksi dan settlement.
Dokumentasi integrasi dan dukungan teknis sesuai kebutuhan.
Status dan legalitas penyedia sesuai aktivitas layanan yang dijalankan.
Jika ada komponen biaya yang belum jelas, mintalah penjelasan tertulis sebelum mengaktifkan layanan. Hal ini membantu menghindari perbedaan pemahaman ketika transaksi sudah berjalan.
Memahami Biaya Pembayaran pada PembayaranKU
Dalam memilih layanan PembayaranKU, merchant juga perlu memahami hubungan antara biaya metode pembayaran, biaya layanan platform, dan mekanisme saldo yang digunakan.
PembayaranKU berfokus pada penerimaan pembayaran QRIS melalui invoice dan integrasi API. Karena itu, merchant perlu membedakan MDR QRIS yang mengikuti ketentuan Bank Indonesia dengan biaya layanan platform yang dapat memiliki ketentuan tersendiri.
Kedua komponen tersebut tidak boleh dianggap sebagai satu tarif yang sama.
Merchant sebaiknya memeriksa ketentuan biaya yang ditampilkan pada Dashboard dan informasi resmi PembayaranKU sebelum menggunakan layanan. Periksa pula bagaimana biaya diperhitungkan, bagaimana Saldo Aktif digunakan untuk biaya layanan jika berlaku, serta bagaimana laporan transaksi dan settlement disajikan.
Dengan memahami komponen tersebut sejak awal, merchant dapat memperkirakan biaya operasional dan menghitung dana bersih yang tersedia untuk menjalankan bisnis.
Informasi layanan dapat dipelajari melalui PembayaranKU.com, sedangkan detail teknis integrasi tersedia di Dokumentasi Developer.
Biaya Rendah Belum Tentu Berarti Paling Efisien
Biaya payment gateway memang berpengaruh terhadap margin bisnis, tetapi tarif paling rendah tidak selalu menjadi pilihan terbaik.
Merchant perlu melihat keseluruhan layanan: metode pembayaran yang tersedia, kejelasan biaya, kecepatan settlement, kualitas laporan, keamanan, dan kemudahan integrasi.
Biaya yang terlihat kecil dapat menjadi pengeluaran besar ketika volume transaksi meningkat. Sebaliknya, biaya yang sedikit lebih tinggi mungkin masih masuk akal jika layanan memberikan efisiensi operasional yang lebih baik.
Dengan memahami MDR, biaya transaksi, dan komponen tambahan lainnya, bisnis dapat memilih layanan pembayaran berdasarkan total biaya dan manfaat yang diterima, bukan hanya angka persentase pada halaman harga.