Ketika sebuah bisnis mulai menerima pembayaran secara digital, ada beberapa istilah yang sering muncul dalam pembahasan teknologi finansial: payment aggregator, payment processor, dan payment gateway. Ketiganya berkaitan dengan proses pembayaran, tetapi tidak selalu menjalankan fungsi yang sama.
Istilah tersebut juga sering digunakan secara bergantian dalam materi pemasaran penyedia layanan pembayaran. Akibatnya, merchant bisa kesulitan memahami layanan apa yang sebenarnya mereka gunakan dan bagian mana dari proses transaksi yang ditangani oleh penyedia tersebut.
Padahal, memahami perbedaannya dapat membantu bisnis menentukan kebutuhan integrasi, mengevaluasi layanan pembayaran, dan mengetahui bagaimana transaksi diproses hingga dana diterima.
Untuk membedakannya, kita perlu melihat peran masing-masing dalam ekosistem pembayaran, bukan hanya dari nama layanan yang digunakan.
Memahami posisi ketiganya dalam ekosistem pembayaran
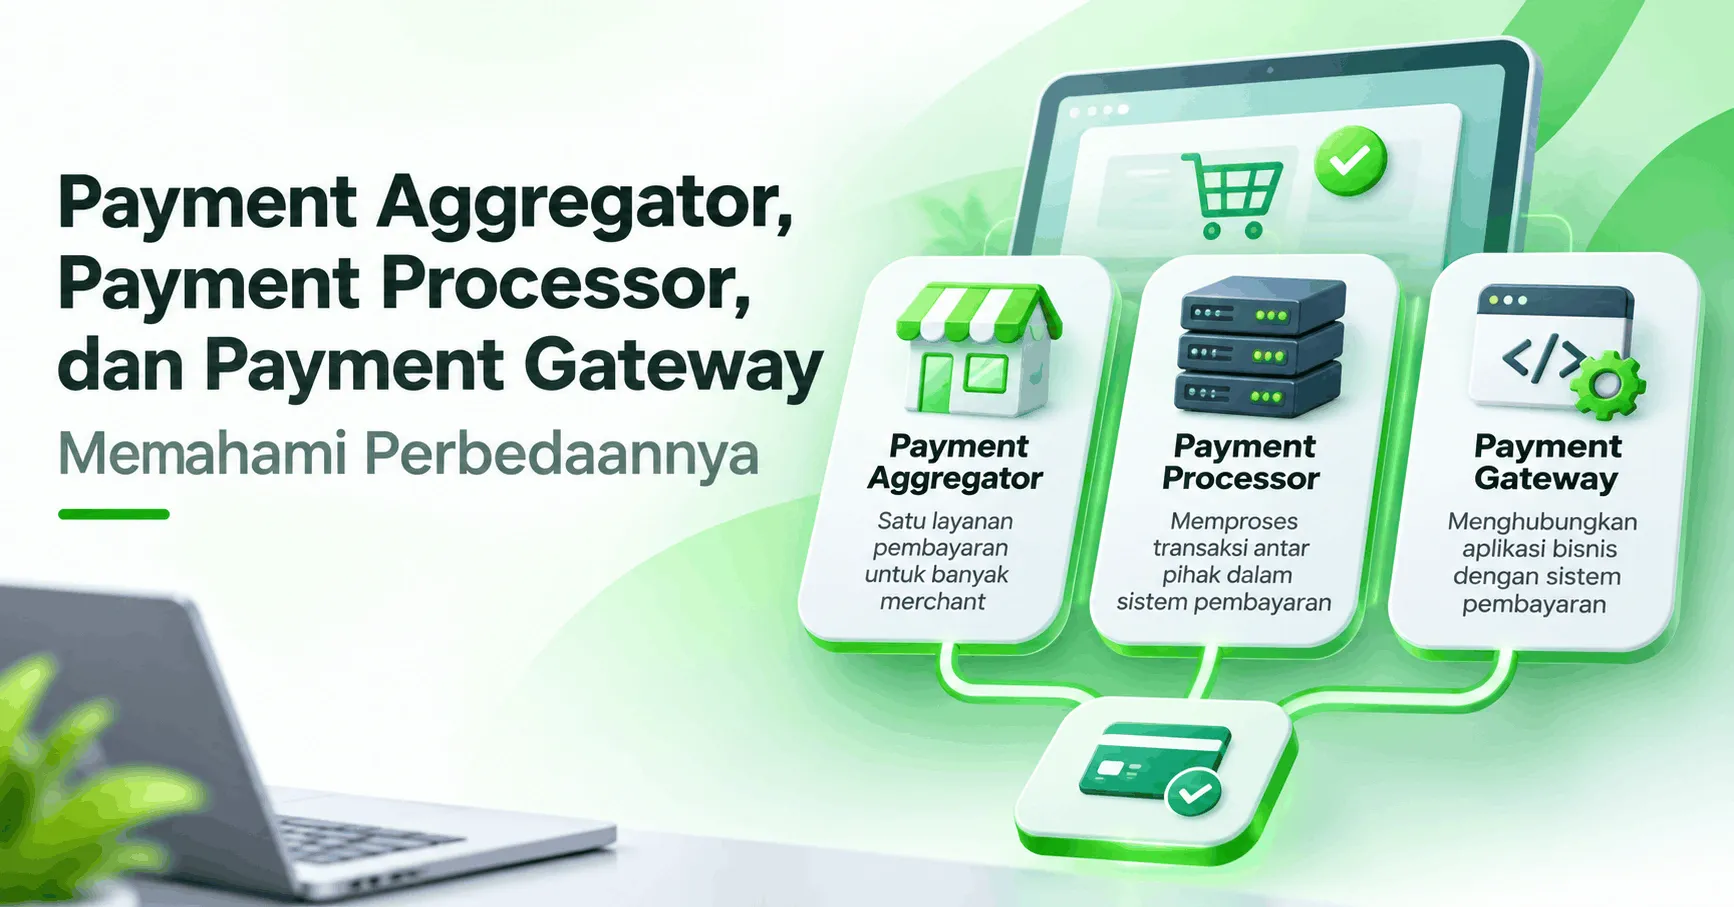
Secara sederhana, payment gateway berhubungan dengan penghubung antara sistem bisnis dan infrastruktur pembayaran. Payment processor menangani pemrosesan informasi serta instruksi transaksi melalui pihak-pihak yang terlibat. Sementara itu, payment aggregator menggabungkan kebutuhan penerimaan pembayaran dari banyak merchant ke dalam satu layanan.
Ketiganya dapat bekerja dalam satu rangkaian transaksi.
Misalnya, sebuah toko online ingin menerima pembayaran dari pelanggan. Website toko mengirimkan permintaan pembayaran melalui sistem yang terhubung dengan payment gateway. Informasi transaksi kemudian diteruskan untuk diproses melalui pihak terkait. Jika layanan yang digunakan merupakan payment aggregator, merchant juga dapat memperoleh fasilitas penerimaan pembayaran, pengelolaan transaksi, dan penyaluran dana melalui satu hubungan layanan.
Walaupun gambaran tersebut membantu memahami perbedaannya, implementasi sebenarnya bergantung pada model bisnis dan infrastruktur penyedia pembayaran.
Apa itu Payment Gateway?
Payment gateway adalah layanan yang menjadi penghubung antara sistem merchant dengan sistem pemrosesan pembayaran.
Dalam transaksi online, pelanggan biasanya memasukkan atau memilih informasi pembayaran melalui halaman checkout. Informasi tersebut perlu diteruskan secara aman kepada pihak yang dapat memproses transaksi.
Di sinilah payment gateway berperan.
Gateway membantu menghubungkan website atau aplikasi merchant dengan infrastruktur pembayaran yang menangani transaksi. Proses ini dapat mencakup pengiriman informasi pembayaran, pengelolaan komunikasi transaksi, serta penyampaian hasil pemrosesan kembali kepada sistem merchant.
Contohnya, pelanggan membeli produk melalui toko online. Setelah memilih metode pembayaran dan menyelesaikan instruksi pembayaran, sistem toko perlu mengetahui apakah transaksi berhasil atau tidak.
Payment gateway menjadi salah satu komponen yang memungkinkan komunikasi antara sistem toko dan layanan pembayaran berlangsung secara terintegrasi.
Fungsi utama Payment Gateway
Beberapa fungsi yang umum ditemukan dalam layanan payment gateway meliputi:
Menghubungkan sistem merchant dengan layanan pembayaran. Website atau aplikasi dapat terintegrasi tanpa harus membangun koneksi sendiri ke setiap pihak dalam ekosistem pembayaran.
Meneruskan informasi transaksi. Data dan instruksi pembayaran dikirimkan melalui jalur integrasi yang disediakan.
Mendukung berbagai metode pembayaran. Bergantung pada layanan yang tersedia, merchant dapat menerima pembayaran melalui kartu, transfer bank, virtual account, atau metode pembayaran digital lainnya.
Menyampaikan hasil transaksi. Sistem merchant dapat menerima informasi status pembayaran melalui respons API, notifikasi, atau webhook.
Mendukung keamanan komunikasi. Integrasi dapat dilengkapi mekanisme autentikasi, enkripsi, dan pengamanan pertukaran data.
Dengan demikian, payment gateway terutama berkaitan dengan konektivitas dan komunikasi transaksi antara sistem bisnis dan infrastruktur pembayaran.
Apa itu Payment Processor?
Payment processor adalah pihak atau sistem yang menangani pemrosesan transaksi pembayaran di antara pihak-pihak yang terlibat.
Jika payment gateway berperan sebagai penghubung komunikasi, payment processor lebih berfokus pada pemrosesan instruksi transaksi dan pertukaran informasi yang diperlukan untuk menentukan hasil pembayaran.
Dalam transaksi kartu, misalnya, processor dapat menangani komunikasi antara merchant, acquirer, jaringan kartu, dan issuer untuk memperoleh keputusan otorisasi transaksi.
Proses tersebut tidak berhenti pada pengiriman data. Sistem pemrosesan juga dapat menangani respons persetujuan atau penolakan, pencatatan transaksi, serta tahapan pemrosesan lanjutan sesuai model layanan dan jaringan pembayaran yang digunakan.
Fungsi utama Payment Processor
Fungsi payment processor dapat mencakup:
Memproses instruksi transaksi. Sistem menerima dan menangani permintaan pembayaran dari merchant atau pihak penghubung.
Menghubungkan pihak-pihak terkait. Processor membantu komunikasi antara acquirer, issuer, jaringan pembayaran, atau penyedia infrastruktur lainnya.
Menangani otorisasi. Pada metode pembayaran tertentu, processor meneruskan permintaan otorisasi dan menerima hasilnya.
Mengelola informasi transaksi. Data transaksi diproses dan diteruskan sesuai kebutuhan sistem pembayaran.
Mendukung proses penyelesaian transaksi. Bergantung pada model operasional, processor dapat terlibat dalam proses lanjutan seperti clearing dan settlement.
Perlu diperhatikan bahwa istilah payment processor tidak selalu menunjuk pada satu jenis perusahaan atau satu komponen teknologi yang sama. Cakupan fungsinya dapat berbeda antara industri kartu, transfer bank, dan pembayaran digital.
Apa itu Payment Aggregator?
Payment aggregator adalah penyedia layanan yang menggabungkan kebutuhan penerimaan pembayaran dari banyak merchant ke dalam satu platform atau hubungan layanan.
Alih-alih setiap merchant harus membangun hubungan teknis dan operasional secara terpisah dengan berbagai penyedia pembayaran, aggregator menyediakan pendekatan yang lebih terpusat.
Merchant dapat mendaftar melalui aggregator, mengintegrasikan sistem pembayaran, dan menggunakan metode pembayaran yang tersedia dalam layanan tersebut.
Dalam model tertentu, aggregator juga mengelola proses onboarding merchant, pengumpulan transaksi, pelaporan, hingga penyaluran dana kepada merchant.
Fungsi utama Payment Aggregator
Layanan payment aggregator umumnya dapat mencakup:
Menggabungkan merchant. Banyak bisnis dapat menggunakan satu platform penerimaan pembayaran.
Menyediakan akses ke metode pembayaran. Merchant memperoleh akses ke sejumlah metode pembayaran yang tersedia melalui layanan aggregator.
Menyederhanakan integrasi. Merchant tidak harus membangun koneksi teknis secara terpisah untuk setiap metode pembayaran.
Mengelola transaksi merchant. Transaksi dapat dipantau melalui dashboard atau sistem pengelolaan yang disediakan.
Mendukung settlement. Pada model tertentu, aggregator mengelola penyaluran dana yang terkumpul kepada merchant sesuai jadwal dan ketentuan layanan.
Contohnya, sebuah UMKM ingin menerima pembayaran melalui kartu, transfer bank, dan dompet digital. Jika harus menghubungkan sistemnya secara terpisah ke setiap penyedia, proses integrasi dan administrasinya bisa menjadi lebih rumit.
Melalui aggregator, kebutuhan tersebut dapat dikelola melalui satu platform.
Namun, model kerja setiap aggregator tidak selalu sama. Ada penyedia yang menggunakan skema submerchant di bawah hubungan utama aggregator, sementara model lainnya dapat menggunakan struktur kerja sama dan hubungan merchant yang berbeda.
Perbedaan Payment Aggregator, Payment Processor, dan Payment Gateway
Ketiga istilah tersebut dapat dibedakan berdasarkan fungsi utama dan posisi dalam ekosistem pembayaran.
Aspek | Payment Gateway | Payment Processor | Payment Aggregator |
|---|---|---|---|
Fokus utama | Konektivitas pembayaran | Pemrosesan transaksi | Penggabungan layanan merchant |
Peran | Menghubungkan sistem merchant dengan sistem pembayaran | Menangani instruksi dan pemrosesan transaksi | Menyediakan layanan penerimaan pembayaran bagi banyak merchant |
Penggunaan | Integrasi website, aplikasi, atau checkout | Infrastruktur pemrosesan transaksi | Onboarding dan pengelolaan penerimaan pembayaran |
Hubungan dengan merchant | Menyediakan jalur integrasi | Bergantung pada model kerja sama | Umumnya menyediakan hubungan layanan terpusat |
Settlement | Tidak selalu menangani dana secara langsung | Bergantung pada peran dan model operasional | Dapat mengelola penyaluran dana kepada merchant |
Tabel ini merupakan gambaran fungsi yang umum, bukan klasifikasi hukum universal. Dalam praktiknya, satu penyedia dapat menggabungkan beberapa fungsi tersebut dalam satu layanan.
Bagaimana ketiganya bekerja dalam satu transaksi?
Untuk memahami hubungan ketiganya, bayangkan sebuah toko online yang menerima pembayaran menggunakan kartu.
Pelanggan memilih produk dan menyelesaikan checkout. Sistem toko kemudian mengirimkan informasi pembayaran melalui integrasi yang tersedia.
Berikut gambaran sederhananya:
1. Pelanggan memulai pembayaran
Pelanggan memilih metode pembayaran dan memberikan otorisasi sesuai mekanisme yang tersedia.
2. Payment Gateway menghubungkan sistem
Informasi transaksi dari website merchant diteruskan melalui jalur komunikasi yang aman menuju infrastruktur pembayaran.
3. Payment Processor menangani pemrosesan
Instruksi transaksi diteruskan kepada pihak-pihak yang diperlukan untuk memperoleh hasil otorisasi dan memproses transaksi.
4. Hasil transaksi dikembalikan
Informasi mengenai transaksi yang disetujui atau ditolak diteruskan kembali melalui sistem terkait hingga dapat diterima oleh aplikasi merchant.
5. Proses penyelesaian dana berlangsung
Jika transaksi berhasil, tahapan penyelesaian dana dilakukan sesuai mekanisme jaringan pembayaran, acquirer, dan model layanan yang digunakan.
Jika merchant menggunakan payment aggregator, beberapa fungsi tersebut dapat disediakan melalui satu platform. Merchant tidak selalu perlu mengetahui atau mengelola hubungan teknis dengan setiap pihak yang berada di belakang proses pembayaran.
Gambaran ini terutama relevan untuk memahami transaksi kartu dan pembayaran online. Pada QRIS, transfer bank, atau metode pembayaran lainnya, alur dan pihak yang terlibat dapat berbeda.
Apakah satu perusahaan bisa menjadi Payment Gateway sekaligus Payment Aggregator?
Ya. Dalam praktik industri, satu perusahaan dapat menjalankan beberapa fungsi sekaligus.
Sebuah penyedia dapat menawarkan API untuk menghubungkan website merchant dengan sistem pembayaran, menangani pemrosesan transaksi melalui mitra, sekaligus menyediakan fasilitas penerimaan pembayaran bagi banyak merchant.
Karena fungsi-fungsi tersebut dapat berada dalam satu layanan, nama produk yang digunakan oleh perusahaan tidak selalu menggambarkan keseluruhan peran teknis dan operasionalnya.
Di Indonesia, hal ini juga perlu dipahami dalam konteks pengaturan sistem pembayaran. Bank Indonesia menggunakan klasifikasi dan aktivitas penyelenggara seperti Penyedia Jasa Pembayaran (PJP), Penyelenggara Infrastruktur Sistem Pembayaran (PIP), serta penyelenggara penunjang.
Istilah payment gateway, payment processor, dan payment aggregator yang digunakan dalam industri tidak otomatis merupakan tiga kategori izin yang terpisah dengan batas fungsi yang selalu sama.
Bahkan, ketentuan Bank Indonesia mengenai penyelenggaraan pemrosesan transaksi pembayaran pernah menjelaskan bahwa penyelenggara payment gateway dapat meneruskan data transaksi kepada acquirer atau penerbit, atau sekaligus meneruskan pembayaran dari acquirer atau penerbit kepada merchant dalam skema merchant aggregator.
Karena itu, ketika mengevaluasi sebuah penyedia pembayaran, merchant perlu memahami aktivitas dan tanggung jawab yang benar-benar dijalankan oleh perusahaan tersebut, bukan hanya mengandalkan label produknya.
Apa yang perlu diperhatikan bisnis saat memilih layanan pembayaran?
Memahami perbedaan ketiganya akan lebih berguna ketika diterapkan pada kebutuhan bisnis.
Tidak semua merchant membutuhkan infrastruktur yang sama. Toko online sederhana, perusahaan dengan volume transaksi besar, dan platform yang melayani banyak penjual memiliki kebutuhan operasional yang berbeda.
Beberapa hal berikut dapat menjadi pertimbangan.
1. Metode pembayaran yang dibutuhkan
Periksa apakah layanan menyediakan metode pembayaran yang sesuai dengan pelanggan bisnis Anda. Jangan hanya melihat jumlah metode pembayaran, tetapi juga perhatikan apakah metode tersebut benar-benar tersedia untuk model bisnis dan jenis transaksi Anda.
2. Kemudahan integrasi
Untuk bisnis yang menggunakan website atau aplikasi sendiri, periksa ketersediaan API, SDK, dokumentasi, Sandbox, dan webhook.
Integrasi yang baik membantu sistem bisnis membuat permintaan pembayaran, memantau status transaksi, dan memperbarui pesanan tanpa proses manual yang berlebihan.
3. Pengelolaan transaksi dan settlement
Pastikan Anda memahami bagaimana transaksi dicatat, bagaimana laporan dapat diakses, kapan dana disalurkan, serta bagaimana biaya dan potongan dihitung.
Informasi tersebut penting karena transaksi berhasil tidak selalu berarti dana langsung tersedia di rekening merchant.
4. Skema biaya dan ketentuan layanan
Periksa biaya transaksi, biaya metode pembayaran, biaya settlement jika ada, ketentuan saldo minimum, serta biaya tambahan lainnya.
Jangan membandingkan penyedia hanya berdasarkan satu angka biaya tanpa memahami layanan dan kewajiban yang menyertainya.
5. Keamanan dan kepatuhan
Periksa mekanisme keamanan integrasi, pengelolaan kredensial, autentikasi, perlindungan data, serta status perizinan atau kerja sama penyedia sesuai aktivitas yang dijalankan.
Untuk bisnis di Indonesia, informasi mengenai penyelenggara yang memiliki izin atau persetujuan sesuai ketentuan Bank Indonesia merupakan salah satu aspek penting dalam evaluasi.
6. Kemampuan berkembang bersama bisnis
Kebutuhan pembayaran dapat berubah ketika bisnis berkembang. Merchant yang awalnya hanya membutuhkan pembayaran sederhana mungkin kemudian memerlukan integrasi dengan sistem akuntansi, aplikasi kasir, pengelolaan invoice, atau platform penjualan.
Pilih layanan yang memiliki kemampuan dan dukungan teknis sesuai kebutuhan bisnis saat ini serta rencana pengembangannya.
Memahami fungsi lebih penting daripada sekadar nama layanan
Payment gateway, payment processor, dan payment aggregator sama-sama berkaitan dengan penerimaan dan pemrosesan pembayaran, tetapi masing-masing memiliki titik fokus yang berbeda.
Payment gateway membantu menghubungkan sistem merchant dengan infrastruktur pembayaran. Payment processor menangani pemrosesan instruksi dan informasi transaksi. Payment aggregator menggabungkan kebutuhan penerimaan pembayaran dari banyak merchant ke dalam satu layanan.
Ketiganya tidak selalu berdiri sendiri. Dalam satu model bisnis, beberapa fungsi dapat dijalankan oleh perusahaan yang sama atau dibagi di antara beberapa penyelenggara.
Bagi merchant, pemahaman ini membantu menentukan layanan yang sesuai, mengevaluasi tanggung jawab penyedia, dan memahami perjalanan transaksi dari pelanggan melakukan pembayaran hingga dana diterima.
Pada akhirnya, yang perlu diperiksa bukan hanya apakah sebuah perusahaan menyebut layanannya payment gateway, processor, atau aggregator, tetapi bagaimana sistem tersebut bekerja, siapa yang bertanggung jawab atas setiap proses, dan bagaimana dana serta informasi transaksi dikelola.